Geld uit je BV halen: fiscaal slim
Financiën, BV, DGA, Belasting
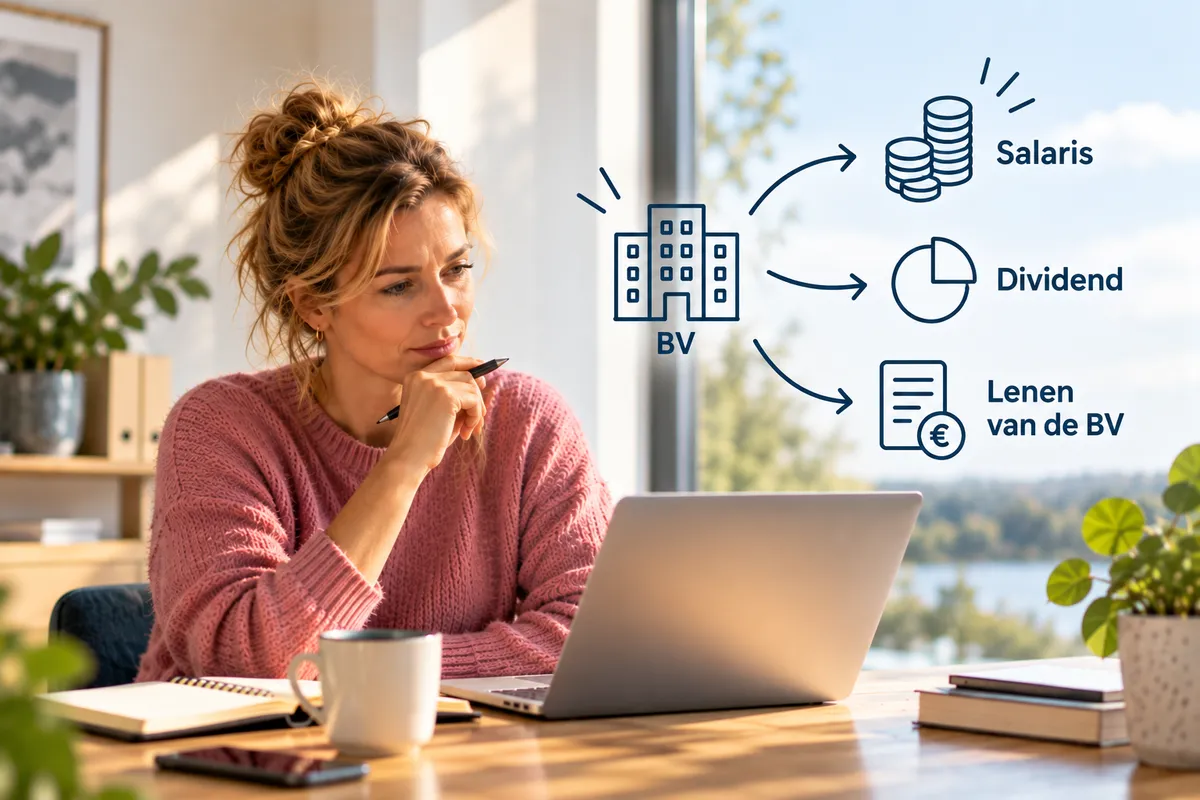
Hoe neem je geld op uit je BV? Er zijn drie gebruikelijke manieren, maar wat is fiscaal gezien het slimste om te doen? Ik leg het je uit.
De drie manieren om geld uit je BV te halen
De drie manieren om geld uit je BV te halen:
DGA-salaris
Winstuitkering (dividend)
Lenen aan privé
Welke route het meest voordelig is, hangt af van jouw inkomen, plannen en de ruimte in je BV. Hieronder leg ik de drie opties uit en laten we met een rekenvoorbeeld zien wat het verschil in je portemonnee kan zijn.
Voorbeeld: de situatie van Tim
Voorbeeld
Tim heeft een onderneming met een omzet van € 150.000. De kosten zijn € 20.000 en hij keert zichzelf een DGA-salaris uit van € 60.000. De rest van de winst (€ 70.000) wil hij ook naar privé halen. Hij heeft geen fiscaal partner en geen eigen woning.
Bedrag | Post |
|---|---|
Omzet | € 150.000 |
Kosten | − € 20.000 |
DGA-salaris | − € 60.000 |
Winst | € 70.000 |
1. DGA-salaris
DGA-salaris
Dit is het loon dat je jezelf als Directeur-Grootaandeelhouder (DGA) uitkeert. De hoogte van het gebruikelijke DGA-salaris wordt vastgesteld op basis van het hoogste bedrag van 3 criteria:
Het loon uit de meest vergelijkbare dienstbetrekking (wat is gebruikelijk in de branche)
Het loon van de meestverdienende werknemer binnen jouw onderneming
Het minimale DGA-loon: € 58.000 (2026)
Een ondernemer die net begint en nog niet voldoende geld heeft om zichzelf een normaal salaris te betalen, kan in overleg met de Belastingdienst tijdelijk het DGA-salaris verlagen.
Het DGA-salaris is een kostenpost in je onderneming. Privé gezien valt je salaris in Box 1. Daar betaal je 35,75% belasting over de eerste € 38.883 en 37,56% over het deel tot € 78.426. Verdien je meer dan dat, dan is het belastingtarief 49,50% en draag je over elke euro die je verdient (bijna) de helft af aan de Belastingdienst (en dat doe je liever niet).
2. Dividenduitkering (winstuitkering)
In je BV betaal je Vennootschapsbelasting (VPB) over de winst die je maakt. De winst bestaat uit omzet – kosten. De VPB kent twee schijven:
Belastbare winst € 0 - € 200.000: 19%
Belastbare winst > € 200.000: 25,8%
De winst na belasting kun je vervolgens gebruiken binnen je BV (investeren zodat het weer geld oplevert) of uitkeren naar privé. In dat laatste geval doe je een dividenduitkering waarover je aanmerkelijk belang-belasting betaalt. Ook hier zijn weer twee belastingschijven voor:
Winstuitkering € 0 - € 68.843: 24,5%
Winstuitkering > € 68.843: 31%
Deze bedragen gelden per fiscaal partner, dus heb je een fiscaal partner, dan mag je samen € 137.686 uitkeren tegen een tarief van 24,5%.
Goed om in je achterhoofd te houden: bij uitkering van dividend wordt direct 15% dividendbelasting ingehouden en afgedragen aan de Belastingdienst (voorheffing op inkomsten). Vervolgens betaal je als DGA aanmerkelijk belang-belasting over het dividend. De ingehouden dividendbelasting wordt hierbij verrekend. Voorbeeld: ontvang je € 10.000 aan dividend? Er wordt eerst 15% (€ 1.500) dividendbelasting ingehouden. Over de € 10.000 betaal je 24,5% ab-belasting (€ 2.450). Hier mag je de reeds betaalde dividendbelasting van aftrekken.
Voorbeeld optie 1: DGA-salaris € 60.000, de rest als dividenduitkering
DGA-salaris
Bedrag | Post |
|---|---|
Brutosalaris | € 60.000 |
Belasting schijf 1 (35,75% over € 38.883) | € 13.901 |
Belasting schijf 2 (37,56% over € 21.117) | € 7.932 |
Arbeidskorting | − € 4.747 |
Algemene heffingskorting* | € 0 |
Te betalen belasting | € 17.086 |
Netto salaris | € 42.914 |
*Omdat Tim naast zijn salaris ook dividend ontvangt, komt zijn totale inkomen boven € 78.426. Daardoor is zijn algemene heffingskorting volledig afgebouwd.
Van het brutoloon van € 60.000 ontvangt Tim netto € 42.914. Een belastingdruk in box 1 van 28,48%.
Dividenduitkering
Bedrag | Post |
|---|---|
Winst | € 70.000 |
VPB 19% | − € 13.300 |
Dividenduitkering | € 56.700 |
Box 2-belasting 24,5% | − € 13.892 |
Netto dividend | € 42.808 |
Van de € 13.892 is € 8.505 (15%) al vooraf ingehouden als dividendbelasting. De belastingdruk in box 2 is in totaal 38,85% ((€ 13.300 + € 13.892) / € 70.000).
Tim ontvangt € 42.914 aan salaris en € 42.808 aan dividenduitkering, in totaal een bedrag van € 85.722.
Voorbeeld optie 2: DGA-salaris € 78.426, rest als dividenduitkering
DGA-salaris
Stel dat Tim zijn DGA-salaris verhoogt naar € 78.426, het maximale bedrag voordat het toptarief van 49,50% ingaat. De rest van de winst keert hij uit als dividend.
Bedrag | Post |
|---|---|
Brutosalaris | € 78.426 |
Belasting schijf 1 (35,75% over € 38.883) | € 13.901 |
Belasting schijf 2 (37,56% over € 39.543) | € 14.852 |
Arbeidskorting | − € 3.548 |
Algemene heffingskorting | € 0 |
Te betalen belasting | € 25.205 |
Netto salaris | € 53.221 |
Van het brutoloon van € 78.426 ontvangt Tim netto € 53.221. Een belastingdruk van 32,14%.
Dividenduitkering
Bedrag | Post |
|---|---|
Winst (€ 130.000 − € 78.426) | € 51.574 |
VPB 19% | − € 9.799 |
Dividenduitkering | € 41.775 |
Box 2-belasting 24,5% | − € 10.235 |
Netto dividend | € 31.540 |
Van de overige winst ontvangt hij netto € 31.540 als dividenduitkering. Een belastingdruk van 38,85%.
In totaal ontvangt Tim € 53.221 + € 31.540 = € 84.761. Dat is € 961 minder dan bij optie 1. Hoe kan dat? Over elke extra euro salaris betaalt Tim 37,56% belasting, en tegelijk wordt zijn arbeidskorting afgebouwd met 6,51 cent per euro. Samen kost dat hem ruim 44 cent per extra euro. Via dividend betaalt hij over diezelfde euro in totaal 38,85%.
Houd er rekening mee dat een dividenduitkering invloed kan hebben op de hoogte van je toeslagen. Sinds 2025 telt dividend bovendien mee voor de afbouw van de algemene heffingskorting.
3. Geld lenen van je BV (lenen aan privé)
De laatste manier om geld uit je BV te halen is door geld te lenen. In dit geval is het geen inkomen, maar moet het geld op een dag weer terugbetaald worden.
Het heeft een aantal voordelen:
De rente gaat naar je BV in plaats van naar de bank
De rente bij een lening van je eigen BV ligt (in de meeste gevallen) lager dan die van een lening van de bank (let op: het moet wel een marktconforme rente zijn)
Je hebt geen externe kredietverstrekker nodig. Dit maakt het proces eenvoudiger en sneller, zonder gedoe.
Efficiënt gebruik van overtollige middelen: wanneer je BV over overtollige liquiditeiten beschikt, kun je die via een lening benutten. Dit kan een slimme manier zijn om privé-investeringen te financieren in plaats van dat het geld in de BV staat te 'niksen'.
Een lening van een BV is een zakelijke overeenkomst. De voorwaarden in deze overeenkomst moeten vergelijkbaar zijn met wat de BV zou eisen van een externe partij onder gelijke omstandigheden. Verder zijn er een aantal voorwaarden van toepassing, zoals het schriftelijk vastleggen van de zakelijke overeenkomst, het maken van heldere afspraken over de aflossing en het uitvoeren van een liquiditeitstest van de BV.
Het is essentieel om aan deze voorwaarden te voldoen, anders wordt dit door de Belastingdienst gezien als onzakelijk handelen. De lening wordt dan gezien als inkomsten waarover je alsnog inkomstenbelasting moet afrekenen. Dat wil je niet!
Wet excessief lenen
Sinds 1 januari 2023 hebben we te maken met de Wet excessief lenen. Tot die tijd konden DGA's onbeperkt grote bedragen lenen van hun BV, zonder belasting te betalen. Sinds 2024 geldt een maximumbedrag van € 500.000 (2023: € 700.000) dat je mag lenen van je BV. Leen je meer dan € 500.000, dan betaal je over het meerdere belasting in Box 2. Een lening voor de aanschaf van een eigen woning telt hier niet in mee, hiervoor geldt geen maximumbedrag.
Geld lenen voor een eigen woning
Je kunt geld lenen van je BV voor de aanschaf van een eigen woning. In dat geval geldt er geen maximumbedrag dat je mag lenen. De rente die je betaalt, mag in box 1 als aftrekpost gebruikt worden (hypotheekrenteaftrek). Let op: je hebt in totaal maximaal 30 jaar recht op hypotheekrenteaftrek. De lening moet dan wel voldoen aan een aantal voorwaarden:
De BV krijgt het recht van hypotheek (regelen via de notaris).
Het moet gaan om een zakelijke overeenkomst.
In de BV betaal je VPB over de rente die ontvangen wordt, aangezien dit inkomsten zijn.
Je mag alleen gebruikmaken van hypotheekrenteaftrek wanneer de looptijd van de lening maximaal 30 jaar bedraagt en er wordt afgelost volgens een duidelijk schema.
Goed om te weten: je mag vanuit de BV ook een lening verstrekken voor een woning aan iemand anders, je kinderen bijvoorbeeld.
Rekening-courant
Veel DGA's hebben een rekening-courantverhouding met de BV. Hierbij ontstaat een schuldverhouding zonder dat hiervoor een aparte leningsovereenkomst wordt afgesloten. Dit kan ontstaan omdat de BV iets heeft betaald voor de DGA. Vaak gaat het in deze gevallen om kleine bedragen. Voor een rekening-courantverhouding tot maximaal € 17.500 hoeft geen rente betaald te worden.
Conclusie: welke optie is het slimst?
Je kunt geld uit je BV halen met salaris, dividend of een lening.
Zorg dat je met je salaris onder de grens van € 78.426 blijft, zodat je geen 49,50% belasting gaat betalen.
Let bij een dividenduitkering goed op dat je voldoende reserves houdt in je BV.
Ook bij lenen van je BV moet je voldoende reserves hebben. En bedenk goed dat dit geen inkomen is, maar dat dit geld terugbetaald moet worden. Zorg dat je voldoet aan alle (juridische) voorwaarden, zodat je niet het risico loopt dat de Belastingdienst het als inkomen ziet waardoor je alsnog mag afrekenen. Dat zou echt zonde zijn!
Goed om te weten
Disclaimer: ik doe mijn best om de informatie op deze website zorgvuldig samen te stellen. Het kan echter voorkomen dat informatie niet volledig is of dat er per ongeluk onjuistheden op de website staan. Daarnaast kan oudere informatie niet meer helemaal up-to-date zijn, dus let op de datum van publicatie. Bovenaan elke blog kun je de publicatiedatum vinden.
De informatie op deze website betreft geen advies en er kunnen geen rechten aan worden ontleend. Het gebruik van de informatie is voor eigen risico. Ik raad je aan om altijd goed zelf onderzoek te doen of advies te vragen aan een expert.

